


AI把算力需求推到了前所未有的高度,但需求并没有均匀落在每个市场。11月17日的三季度业绩说明会上,长鑫科技给出的不只是一份营收1187亿元、环比增长19%的成绩,更是一张按场景切分的产品地图:服务器、汽车、端侧AI,各有一套存储方案。当"一个参数打天下"的做法失效,矩阵本身就是竞争力。这一轮存储景气考验的不再是谁能造出最快的颗粒,而是谁能把不同场景的"最短那块板"补齐。
一、服务器:需求占比过半,先解决带宽与容量
按长鑫在IC China 2026上的判断,服务器市场的需求占比已超过50%,并且优先流向AI大模型、智算中心等高价值场景。这类客户不看单点参数,看整套配置能否填满机架:DDR5颗粒覆盖16Gb、24Gb、32Gb;RDIMM做到32GB至128GB容量、5600Mbps至8000Mbps速率的全档位;MRDIMM通过data buffer拿到比RDIMM更大的带宽与容量,覆盖128GB和192GB,最高速率12800Mbps,适配更高CPU核心数。数据中心采购的是一次成套的配置,容量、速率、通道数任何一项缺档,整机方案就要重新设计,这也是"全档位覆盖"在服务器市场格外值钱的原因。对云厂商来说,一条产品线能覆盖从训练到推理、从通用到加速的多种配置,意味着库存与验证成本都能压下来。密度要求再往上走,就要靠4F架构——管理层明确,这一前瞻布局会优先落地服务器等高附加值品类,再向其他方向延伸。
二、汽车:2030年前复合增速约30%,先过认证这道门
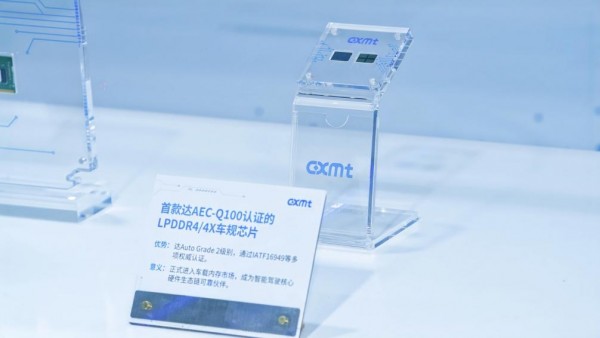
汽车是长鑫判断中增速最清晰的市场,预计到2030年复合增速约30%。但车规的门槛不在速度,而在可靠性与认证:温度范围、寿命、失效率,每一项都要拿数据说话。长鑫已在智能汽车等各大领域积累广泛的优质客户资源,并形成品牌效应;车规级LPDDR5X已通过AEC-Q100 Grade 2等权威认证并实现规模量产,LPDDR6在车载场景的应用创新与拓展也在加快。对车企而言,能够持续规模交付的认证产品,比实验室里的最高速率更有分量——认证是一道门槛,稳定量产才是门槛之后的第二道关。这条赛道的竞争,本质上是资质与稳定性的竞争,先拿到入场券的公司,才有资格谈份额。
三、端侧AI:旗舰机首发量产,能效是硬指标
手机是分层中最先被AI改造的市场。长鑫首款LPDDR6已在国内旗舰手机实现首发量产:最高传输速率12800Mbps,带宽较上一代LPDDR5X提升60%,功耗下降20%。旗舰机的矛盾很具体——算力要涨,续航不能掉,20%的功耗下降正好落在这一痛点上;在寸土寸金的机身里,内存能效每提升一点,省下来的都是电池和散热空间。原生速率更高、双子架构的设计,还让它在智能驾驶、边缘计算及对存储能效要求高的服务器场景中同样具备延展空间。首发量产的意义不只是抢了个"第一",而是把端侧AI最挑剔的那批客户先跑通,再把这套方案向更多形态的终端平移。端侧的存储竞争,胜负往往取决于一颗芯片能不能同时满足性能、功耗与成本三条线,而首发量产等于三条线一起过关。
四、需求的三种瓶颈,对应三组能力
"分层"不只发生在市场之间,也发生在同一个AI负载内部:大模型推理解码阶段,瓶颈集中在内存带宽;长文本前缀处理阶段,算力约束更为突出;超大参数多卡训练场景,则对内存容量和互联能力提出极高要求。三种瓶颈对应三组能力,任何单项参数都无法通吃——带宽大的产品未必装得下大模型,容量足的产品未必喂得饱多卡集群。存储竞争因此从"谁跑分更高",变成"谁能在更多场景里不出短板"。这也是长鑫把RDIMM、MRDIMM、LPDDR6、车规LPDDR5X同时铺开的底层逻辑:不是产品线越长越好,而是每个关键场景都要有一款能顶上去的产品,且这款产品在规格上足够完整。产品矩阵真正的门槛不在数量,而在每一格都拿得出手。
五、在偏紧的供需里,把确定性写进长协
业内预计存储仍将持续处于供不应求状态。长鑫在会上表示,长协相关工作进展顺利,已与多家头部客户协商长期供货协议,以锁定中长期确定性需求,并对四季度营业收入与经营性现金流保持信心。在供应偏紧的阶段,客户最担心的不是价格,而是拿不到货、拿不稳配置;长期协议的作用,正是把这种不确定性从双方的报表里挪走。从更长的时间看,谁能在这个窗口里把客户结构锁下来,谁在下一轮供给宽松时就多一分定价的从容。分层时代的机会属于产品线足够宽的公司:当需求在服务器、汽车、手机之间来回迁移,覆盖三大场景的矩阵就是最稳的接单能力,也是把技术领先换成市场份额的那道转换器。对一家正在把技术投入兑现成商业结果的存储公司来说,这正是最难被复制的那部分。
