城市扩建时,仓库、道路、电网和施工队必须同步跟上。AI产业也一样,处理器负责计算,高带宽存储器负责送数据,先进封装把不同芯片紧密连接,铜线与光纤承担交通,电力和散热维持整座城市运转。
近日,Yole Group企业副总裁、亚洲首席客户战略顾问Gary Huang在一场媒体交流中,谈到一个看似遥远、其实已经进入每个人账单的问题:AI正在把半导体产业推向前所未有的规模,但决定这座“算力之城”能建多快的,未必只有芯片。
Yole Group把市场报告、数据库、产品拆解和咨询项目放在一起,持续追踪约40类半导体器件、80家公司和25个晶圆细分领域。这种研究方法类似于规划城市:既看人口和用电总表,也拆开建筑材料,核对道路流量,再按季度更新地图。Gary Huang强调,AI可以处理大量数据,人类对技术与供应链的领域知识仍然不可替代。
账本为什么比芯片数量跑得快
来源:Yole Group
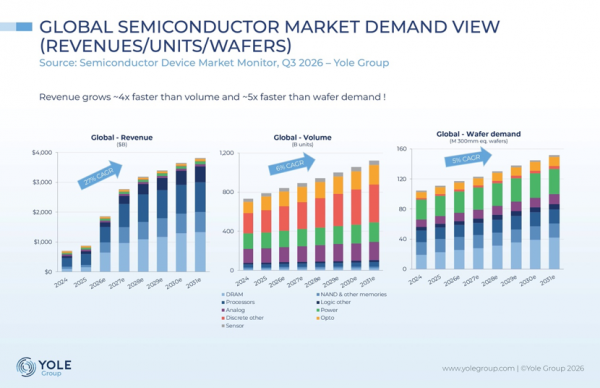
如果一座城市新增人口并不算快,土地和房屋的总价值却在几年内急剧上升,增长来自哪里?Yole Group预计,全球半导体器件营收将从2024年的约7070亿美元增至2031年的约3.8万亿美元,接近4万亿美元,按多年平均计算,年增长约27%。同期器件出货量每年约增6%,用于制造芯片的圆形硅片,也就是晶圆,需求约增5%。收入增长的速度约为出货量的四倍、晶圆需求的五倍。
来源:Yole Group
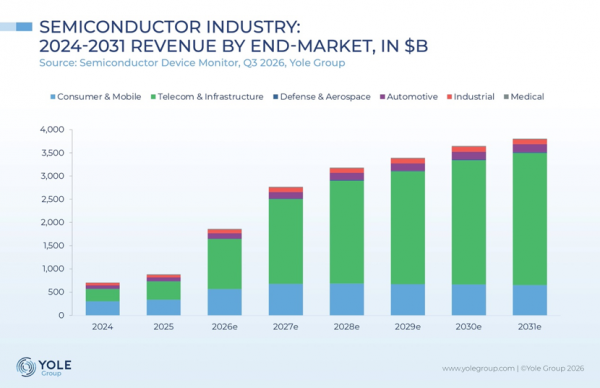
这一差距说明,AI周期的主力已经从增加数量转向提高单颗器件的价值。过去PC和智能手机热销,工厂多投一些晶圆,收入便随出货量上升;这一轮增长集中在高带宽存储器、先进制程处理器和用于长期保存数据的高端NAND闪存上。包含数据中心的电信与基础设施市场,预计会从2024年的约2640亿美元扩大到2031年的约2.85万亿美元,并可能在2026年超过消费电子与移动市场。超大规模云厂商2026年的AI资本支出预计约为6150亿美元,服务器园区正在成为产业的新中心。
不过,曲线不会一直保持同样坡度。存储涨价可能把2024年至2027年的行业年复合增速推到约58%,2027年后整体增速则可能回落到约8%。这对我们意味着什么?未来电子产品、云服务和企业IT的成本,越来越受高价值芯片影响;判断市场冷热也不能只数卖出多少颗芯片,还要看每颗芯片装了多少存储、用了何种封装,以及最终消耗多少电。
为什么数据仓库变成了城里的金库
数据来源:Yole Group
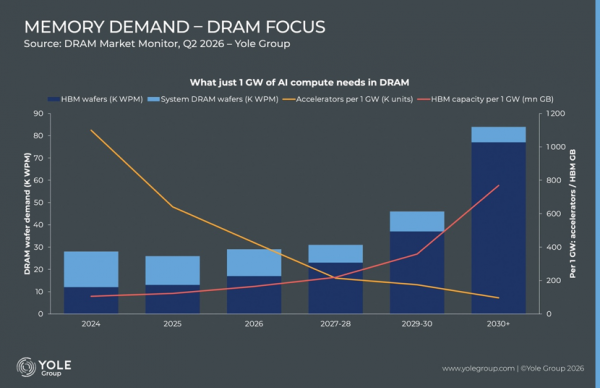
AI加速器越来越快,为何存储器反而成了最耀眼的部分?处理器计算前,需要不断取用模型参数和中间数据。普通内存离得远、通道窄,再快的处理器也会因为等数据而停顿。HBM的中文名称是高带宽存储器,它把多层存储芯片堆叠起来并贴近处理器,作用类似于把高周转仓库建在工厂隔壁,让原料沿更宽的通道持续送达。
Yole Group预计,2026年存储市场可能达到9820亿美元,约为2025年的四倍,占器件营收的53%,生产电脑和服务器运行内存DRAM的厂商,营业利润率甚至可能超过80%。到2031年,DRAM市场可能达到1.3万亿美元,HBM贡献约56%的收入,却只占约17%的实际存储容量。简单来说,HBM卖出的容量不到一半,却拿走超过一半的收入,存储正在从按容量计价的普通仓库,变成按位置、速度和可靠性定价的核心设施。
存储周期并未消失,只是形态改变了。标准DRAM价格可能在2027年前后见顶,2028年起新产能释放后,部分短缺溢价会回落;与此同时,供应商开始与客户签订三到五年的长期协议,约定采购量、价格下限和财务保障。数据中心到2031年可能占DRAM比特需求的约70%,存储受手机和电脑市场波动的影响会比过去小一些。若AI估值回落,既有合同能为未来两三年提供缓冲,三年以后,行业仍可能重新估值和调整需求。这对我们意味着什么?HBM的长期需求与AI架构相连,短期高价却仍含有供应紧张的成分。“仓库必须建”不等于“仓库永远这么贵”。
钱会流向哪几处狭窄关口
当整座城市都在施工,哪类公司更容易获得高回报?答案往往是别人无法绕开的关口。HBM和服务器DRAM供应紧张,存储厂商直接受益;能够销售整机柜系统的芯片设计公司和系统厂商(如NVIDIA、AMD以及拥有定制ASIC的超大规模云厂商),则把处理器、存储、网络与软件整合后获得机柜级利润。先进制程代工和先进封装也成为关键通道。Yole Group称,台积电把逻辑芯片与HBM连接在同一中介层上的CoWoS封装产能,在2026至2027年已经售罄,相关产能正在大幅增加。
先进封装可以用城市里的立体交通枢纽来理解。过去,提升性能主要依靠把单颗芯片上的晶体管做得更小;如今,逻辑芯片、HBM和其他部件需要在极短距离内协作,2.5D中介层和3D堆叠便负责让数据顺畅换乘。设备厂商也会受益,因为制程和封装每升级一次,生产与测试设备都会更复杂,即使晶圆数量每年只增加约5%,设备价值仍可能提高。
中国和亚洲企业的机会也沿着这些关口展开。Yole Group数据显示,长鑫存储长鑫存储约占9.4%的DRAM营收份额,长江存储在3D NAND领域的技术地位持续提高;中国半导体设备国产化率被预计将从目前约18%升到2031年的约60%,长电科技、通富微电和华天科技也在建设2.5D封装能力。受出口管制影响,尖端计算芯片仍是最难突破的区域。Yole Group预计,到2031年中国在全球半导体市场的份额可能由约10%至12%提高到约19%。这对我们意味着什么?机会并不只在制造最先进的计算芯片,能解决存储、设备、材料、封装和测试中的堵点,同样可能占据价值更高的位置。
芯片能按季度扩产,电网为什么不行
如果新机柜已经运到数据中心,电力接入却要再等几年,昂贵芯片还能产生价值吗?Gary Huang把未来三到五年的首要硬约束指向电力。芯片、HBM和先进封装可以按季度增加产能,电网接入、变电站和新电厂却要经历建设、审批和并网,时间以年计算。美国数据中心空置率已经降到约1.4%,一些OEM厂商甚至因为客户未能及时获得电力而遭遇订单延迟。
机柜功率正朝约1兆瓦发展,相当于把一座高耗能小工厂压进有限空间。电不仅要送进来,还要完成电压转换、稳定分配,并把热量带走。竞争标准因此从单纯比较峰值算力,转向每瓦能完成多少工作、每生成一个token消耗多少电。token可以理解为AI读写文字时处理的基本小片段。800伏直流配电、碳化硅和氮化镓功率器件、储能、现场发电与液冷,也从配角走到施工图中央。
来源:Yole Group
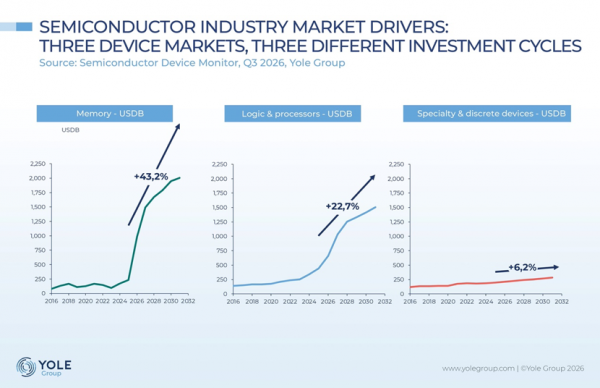
与此同时,模拟芯片、功率器件和其他特色或分立器件的投资增速明显慢于存储与逻辑芯片。Yole Group预计,存储的预测年复合增长率约为43.2%,逻辑与处理器约22.7%,特色与分立器件只有约6.2%。如果这些基础部件因投资不足而缺货,一个便宜零件仍可能拖住整台昂贵设备。中国和亚洲已有庞大的电力电子与设备制造基础,机会也会延伸到功率模块、配电和热管理。这对我们意味着什么?AI红利不会只留在芯片设计公司,电网、能源设备和冷却系统也会影响云服务成本,最终反映在企业支出与普通人的数字生活里。
当铜路到达极限,光路能否接班
机柜里的芯片越放越密,数据应该走哪条路?铜互连便宜、供应成熟,在短距离内仍是主力。但用于单机柜协同的Scale-up连接,需要让大量加速器像一台机器那样工作,铜缆传输距离大约受限于两米,带宽和能耗逐渐碰到物理边界。负责机柜间连接的Scale-out距离更长,眼下可插拔光模块和线性驱动光学仍能满足不少需求。
CPO的中文名称是共封装光学,它把光引擎与交换芯片放进同一个封装,缩短电信号行程,再让光承担高速运输。它有望把链路能耗降低最多约80%,既是道路升级,也是缓解电力压力的一部分。不过,光纤阵列耦合需要微米级精度,封装良率、热管理、外置激光器可靠性和维修方式都要过关。共封装光引擎无法像可插拔模块那样在现场轻松更换,成本和运维仍是商业化门槛。
Yole Group预计,2027至2028年CPO在Scale-out中的采用仍会较为选择性,真正的拐点可能来自Scale-up。CPO光引擎营收被预测将从2026年的约6亿美元增至2031年的约1120亿美元,其中约94%来自Scale-up。价值会随之流向交换芯片、光源、光纤耦合、先进封装、组装和测试,中国厂商可以从FAU与光纤耦合(如天孚通信)、组装与测试自动化、磷化铟激光器与外置光源,以及先进封装与集成(如长电科技)等环节切入,可插拔模块也不会立刻退场。
那么这座城市会不会因“AI泡沫”而停工?Yole Group的判断保留了余地:基础设施投资、每颗加速器不断增加的HBM和定制芯片具有真实技术需求,长期合同也提高了短期订单能见度;但三年后的AI盈利能力和估值变化,仍可能影响存储需求,过高的半导体价格也会挤压普通消费者。数据库能呈现出货量与价格,产品拆解能确认芯片和封装结构,行业专家还要判断短缺源于长期架构变化,还是暂时的产能错配。这对我们意味着什么?AI半导体的下一阶段不会只由“更多算力”定义,而会由整套系统能否承担这股速度决定。电力、存储、封装、互连和传统器件之间,最慢的一段将决定整座城市真正能跑多快。